Ο νέος φόρος στα κρυπτονομίσματα: 8 περιπτώσεις με νούμερα
Φόρος 10%, αφορολόγητο 500 €, staking 15%: τι πληρώνει στην πράξη ο κάθε επενδυτής με τον νέο νόμο, σε οκτώ παραδείγματα.

Στις 5 Νοεμβρίου 2026 η Βουλή ψήφισε τον πρώτο νόμο που λέει ρητά πώς φορολογούνται τα κρυπτονομίσματα στην Ελλάδα. Από 1 Ιανουαρίου 2027 το κέρδος από κάθε πώληση για ευρώ φορολογείται με 10%, με αφορολόγητο έως 500 € τον χρόνο. Οι αποδόσεις από staking φορολογούνται με 15%. Οι κανόνες ακούγονται απλοί, αλλά έχουν παγίδες που φαίνονται μόνο με νούμερα. Γι' αυτό ακολουθούμε οκτώ επενδυτές, τον καθένα με τη δική του περίπτωση, και βγάζουμε τον λογαριασμό τους ευρώ προς ευρώ.
Δεν φορολογείται η κατοχή ούτε η ανταλλαγή ενός crypto με άλλο. Φορολογείται η στιγμή που τα κάνεις ευρώ ή πληρώνεις με αυτά.
Ο νέος φόρος με μια ματιά
| Από πότε | Για πωλήσεις από 1/1/2027 (πρώτη δήλωση το 2028) |
| Συντελεστής | 10% στο καθαρό κέρδος της χρονιάς |
| Αφορολόγητο | Έως 500 € καθαρό κέρδος τον χρόνο. Πάνω από αυτό φορολογείται όλο, από το πρώτο ευρώ |
| Τι φορολογείται | Πώληση για ευρώ, πληρωμή αγαθών ή υπηρεσιών με crypto, εισφορά crypto σε εταιρεία |
| Τι δεν φορολογείται | Η κατοχή και η ανταλλαγή crypto με crypto |
| Κόστος | Μέση τιμή κτήσης, μαζί με τις προμήθειες. Αν δεν αποδεικνύεται, θεωρείται μηδέν |
| Staking, lending | 15%, όπως οι τόκοι |
| Ζημίες | Πάνω από 500 € τον χρόνο, μεταφέρονται για 5 χρόνια, μόνο απέναντι σε κέρδη από crypto |
| Πριν το 2027 | Οικειοθελής δήλωση μέσα σε 12 μήνες, με 10% και χωρίς πρόστιμα |
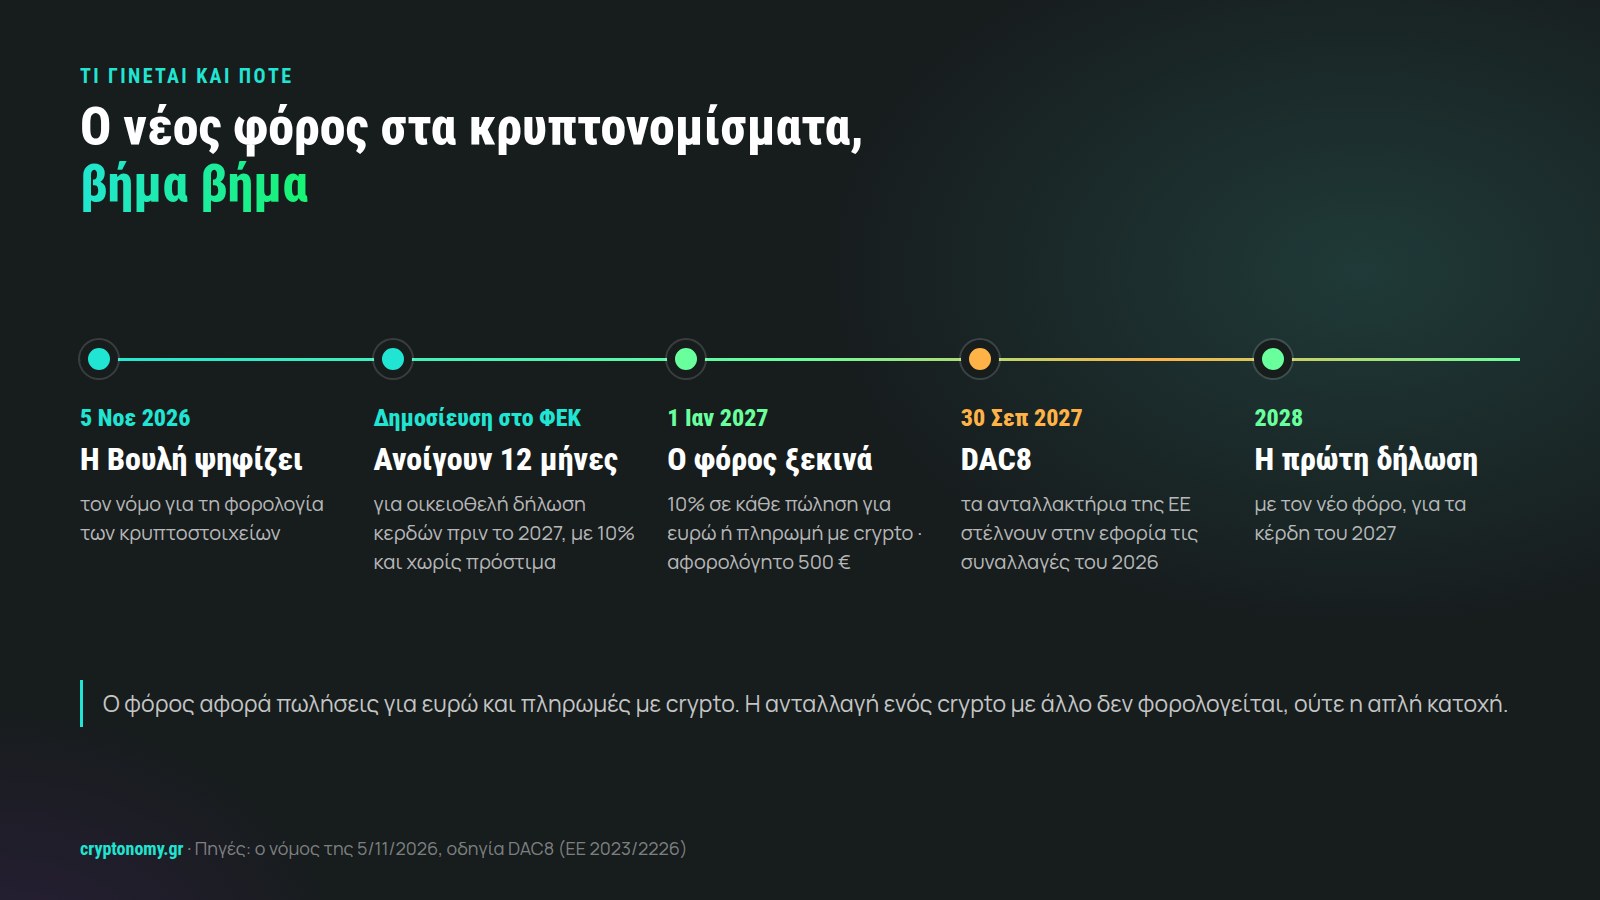
Τι γίνεται και πότε, από την ψήφιση ως την πρώτη δήλωση με τον νέο φόρο.
Οκτώ επενδυτές, οκτώ λογαριασμοί
Τα πρόσωπα είναι φανταστικά, οι κανόνες όμως είναι αυτοί του νόμου. Σε όλα τα παραδείγματα τα ποσά είναι μετά τις προμήθειες: ό,τι πλήρωσες για να αγοράσεις μετρά στο κόστος, ό,τι πλήρωσες για να πουλήσεις αφαιρείται από την είσπραξη.
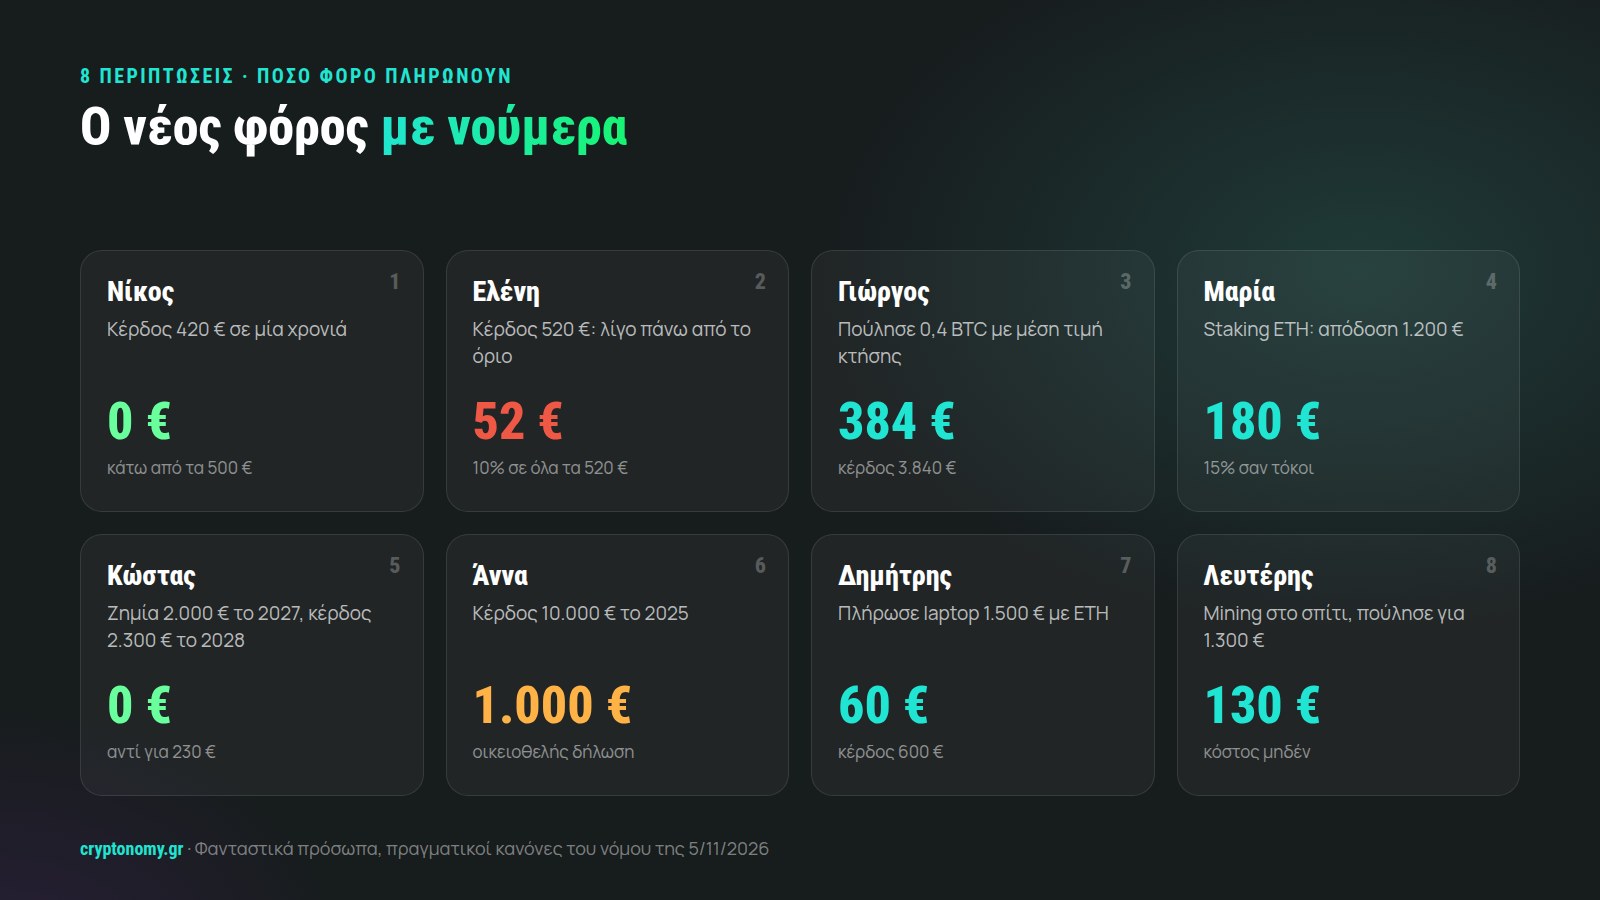
Οι οκτώ περιπτώσεις με μια ματιά. Αναλυτικά παρακάτω.
1. Νίκος: το μικρό κέρδος που δεν φορολογείται
Ο Νίκος είναι φοιτητής. Τον Φεβρουάριο του 2027 αγοράζει Bitcoin με 1.000 €. Τον Οκτώβριο πουλά όλη την ποσότητα και του μένουν 1.420 € μετά την προμήθεια. Το καθαρό του κέρδος είναι 420 €, κάτω από το όριο των 500 €, άρα φόρος 0 €.
Πρέπει να το γράψει κάπου στη δήλωση; Αυτό θα το ξεκαθαρίσει η ΑΑΔΕ με τις αποφάσεις που θα βγάλει. Ό,τι κι αν αποφασίσει, ο Νίκος κάνει καλά να κρατήσει την κατάσταση συναλλαγών του ανταλλακτηρίου.
2. Ελένη: το «σκαλοπάτι» των 500 €
Η Ελένη κλείνει το 2027 με καθαρό κέρδος 520 €. Επειδή πέρασε το όριο, φορολογείται όλο το ποσό και όχι μόνο τα 20 € πάνω από τα 500: 52 € φόρος. Τελικά της μένουν 468 €, λιγότερα από όσα θα της έμεναν αν είχε κέρδος 495 € (που θα ήταν αφορολόγητο).
Αυτό είναι το πιο ύπουλο σημείο του νόμου: γύρω από τα 500 €, ένα ευρώ παραπάνω κέρδος κοστίζει πάνω από 50 € φόρο. Όποιος είναι κοντά στο όριο προς το τέλος της χρονιάς, καλό είναι να κάνει τον λογαριασμό πριν από την τελευταία πώληση.
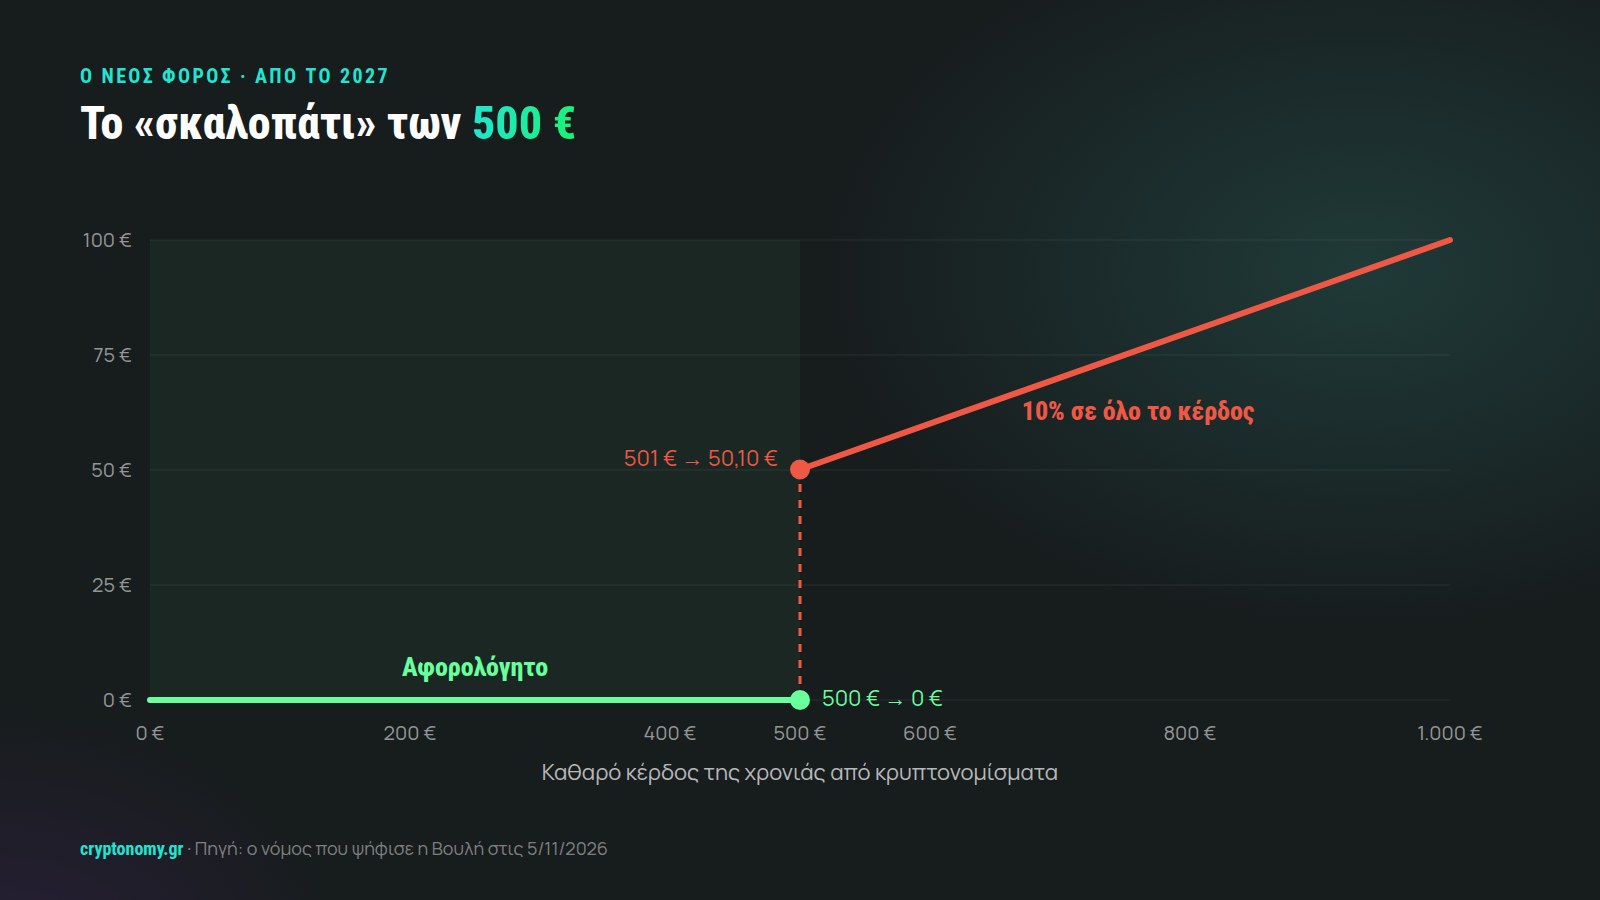
Το «σκαλοπάτι»: έως 500 € κέρδος ο φόρος είναι μηδέν, στα 501 € γίνεται αμέσως 50,10 €.
3. Γιώργος: αγορές σε διαφορετικές τιμές
Ο Γιώργος αγοράζει Bitcoin σε δύο δόσεις και αργότερα πουλά ένα μέρος. Το παράδειγμα είναι το ίδιο που χρησιμοποιεί και η ανάλυση του νομοσχεδίου:
| Κίνηση | Ποσότητα | Ποσό | Προμήθεια |
|---|---|---|---|
| Αγορά | 0,5 BTC | 30.000 € | 100 € |
| Αγορά | 0,5 BTC | 40.000 € | 100 € |
| Πώληση | 0,4 BTC | 32.000 € | 80 € |
Ο νόμος δεν ρωτά ποια κομμάτια πούλησε (τα φθηνά ή τα ακριβά). Παίρνει τη μέση τιμή κτήσης: 70.200 € συνολικό κόστος με τις προμήθειες, για 1 BTC, δηλαδή 70.200 € το BTC. Τα 0,4 BTC που πούλησε του κόστισαν 28.080 €. Εισέπραξε 31.920 € μετά την προμήθεια, άρα κέρδος 3.840 € και φόρος 384 €. Τα 0,6 BTC που του μένουν κρατούν την ίδια μέση τιμή, 70.200 €, για τις επόμενες πωλήσεις.
4. Μαρία: staking και μετά πώληση
Η Μαρία έχει 10 ETH που αγόρασε με 20.000 € και τα κάνει staking. Μέσα στο 2027 παίρνει 0,4 ETH σε αποδόσεις, που άξιζαν συνολικά 1.200 € τη στιγμή που τα πήρε. Αυτά φορολογούνται σαν τόκοι, με 15%: 180 € φόρος.
Η αξία που φορολογήθηκε γίνεται το κόστος αυτών των ETH. Έτσι τώρα έχει 10,4 ETH με κόστος 21.200 €, δηλαδή μέση τιμή 2.038,46 € το ETH. Το 2028 πουλά 0,4 ETH για 1.500 €. Το κόστος τους με τη μέση τιμή είναι 815,38 €, άρα κέρδος 684,62 €. Αφού περνά τα 500 €, φορολογείται με 10%: 68,46 €. Δεν φορολογείται δύο φορές για την ίδια αξία: τα 1.200 € του staking φορολογήθηκαν ήδη, οπότε μετρούν ως κόστος και όχι ως κέρδος.
5. Κώστας: η ζημία που «επιστρέφει»
Ο Κώστας αγοράζει Solana με 5.000 € και το 2027 πουλά για 3.000 €: ζημία 2.000 €. Επειδή είναι πάνω από 500 €, η ζημία μεταφέρεται στα επόμενα χρόνια. Το 2028 έχει κέρδος 2.300 €. Αφαιρεί τη ζημία και του μένουν 300 € καθαρό κέρδος, κάτω από το αφορολόγητο: φόρος 0 €, αντί για 230 € χωρίς τον συμψηφισμό.
Δύο λεπτομέρειες: η ζημία μετρά μόνο απέναντι σε κέρδη από crypto, όχι σε μισθό ή ενοίκια. Και ζημία έως 500 € τον χρόνο δεν μεταφέρεται.
6. Άννα: πούλησε πριν το 2027
Η Άννα είχε αγοράσει κρυπτονομίσματα με 30.000 € και το 2025 τα πούλησε για 40.000 €. Ο νέος φόρος ισχύει από το 2027, όμως ο νόμος δίνει διέξοδο για τα κέρδη των προηγούμενων ετών: οικειοθελή δήλωση μέσα σε 12 μήνες από τότε που θα ισχύσει ο νόμος, με τον ίδιο συντελεστή 10%. Η Άννα δηλώνει κέρδος 10.000 € και πληρώνει 1.000 € μέσα σε 60 μέρες, χωρίς πρόστιμα και τόκους.
Τι κερδίζει; Το δηλωμένο κέρδος των 10.000 € μετρά πλέον για την κάλυψη τεκμηρίων, π.χ. αν αγοράσει αυτοκίνητο ή σπίτι. Προσοχή: μετρά μόνο το κέρδος, όχι τα 30.000 € που είχε βάλει αρχικά.
7. Δημήτρης: ανταλλαγές και πληρωμή με crypto
Ο Δημήτρης κάνει συχνά ανταλλαγές, π.χ. Bitcoin σε Solana. Αυτές δεν φορολογούνται: σύμφωνα με την αιτιολογική έκθεση του νόμου, η ανταλλαγή crypto με crypto δεν είναι μεταβίβαση. Τον Μάιο του 2027 όμως αγοράζει ένα laptop αξίας 1.500 € και πληρώνει με 0,5 ETH, που είχε αγοράσει με 900 €. Η πληρωμή με crypto είναι μεταβίβαση, σαν να πούλησε τα ETH για 1.500 €: κέρδος 600 € και φόρος 60 €.
8. Λευτέρης: mining στο σπίτι
Ο Λευτέρης κάνει mining ως χόμπι, όχι ως επιχείρηση. Όταν παίρνει τα νομίσματα δεν πληρώνει φόρο. Όταν τα πουλά, το κόστος τους θεωρείται μηδέν. Πουλά 0,02 BTC για 1.300 €: όλο το ποσό είναι κέρδος, άρα φόρος 130 €. Αν το mining γίνεται ως επιχείρηση, ισχύουν οι κανόνες των επιχειρήσεων.
Τι δεν ξέρουμε ακόμα
Ο νόμος ψηφίστηκε, αλλά αρκετές λεπτομέρειες θα έρθουν με αποφάσεις της ΑΑΔΕ τις επόμενες εβδομάδες:
- Σε ποιους κωδικούς του Ε1 θα δηλώνονται τα κέρδη και αν θα δηλώνεται και το κέρδος κάτω από τα 500 €.
- Πώς ακριβώς περνά το κόστος από ένα νόμισμα σε άλλο μετά από ανταλλαγή crypto με crypto.
- Πώς μετρούν οι προμήθειες μεταφοράς (π.χ. τα fees του δικτύου όταν στέλνεις σε wallet).
- Η ημερομηνία δημοσίευσης στο ΦΕΚ, από την οποία μετρούν οι 12 μήνες της οικειοθελούς δήλωσης.
Θα ενημερώνουμε το άρθρο όσο βγαίνουν οι αποφάσεις.
Η εφορία θα το μάθει
Από το 2026 τα ανταλλακτήρια στην ΕΕ καταγράφουν τις συναλλαγές των πελατών τους και τις στέλνουν στις φορολογικές αρχές, με βάση την οδηγία DAC8. Η πρώτη αποστολή, για τις συναλλαγές του 2026, γίνεται έως τις 30 Σεπτεμβρίου 2027. Με άλλα λόγια, η ΑΑΔΕ θα έχει τα ίδια νούμερα με εσάς. Οι πλατφόρμες με άδεια MiCA, όπως αυτές της σύγκρισης ανταλλακτηρίων μας, δίνουν καθαρές καταστάσεις συναλλαγών που θα σας χρειαστούν.
Τι να κάνετε από τώρα
- Κατεβάστε τις καταστάσεις από κάθε ανταλλακτήριο που έχετε χρησιμοποιήσει, για όλα τα χρόνια. Χωρίς απόδειξη, το κόστος θεωρείται μηδέν.
- Βρείτε τη μέση τιμή κτήσης για κάθε νόμισμα που κρατάτε, μαζί με τις προμήθειες.
- Αν πουλήσατε με κέρδος πριν το 2027, σκεφτείτε την οικειοθελή δήλωση μόλις ανοίξει.
- Κρατήστε αρχείο για το staking: πότε πήρατε τις αποδόσεις και πόσο άξιζαν τότε.
- Προσέξτε το όριο των 500 € στο τέλος κάθε χρονιάς.
Υπολογίστε τον δικό σας φόρο
Φτιάξαμε έναν δωρεάν υπολογιστή φόρου κρυπτονομισμάτων με τους κανόνες του νέου νόμου. Γράφετε τις αγορές, τις πωλήσεις και το staking σας και βλέπετε τη μέση τιμή κτήσης, το κέρδος και τον φόρο κάθε χρονιάς, με τις ζημίες που μεταφέρονται. Οι συναλλαγές μένουν μόνο στον browser σας.
Συχνές ερωτήσεις
Πληρώνω φόρο αν απλώς κρατάω κρυπτονομίσματα;
Όχι. Η κατοχή δεν φορολογείται, ούτε η ανεβασμένη αξία τους. Φόρος υπάρχει όταν τα πουλάτε για ευρώ ή πληρώνετε με αυτά.
Το αφορολόγητο των 500 € είναι ανά νόμισμα ή ανά ανταλλακτήριο;
Ούτε το ένα ούτε το άλλο. Είναι για το συνολικό καθαρό κέρδος της χρονιάς από όλα τα κρυπτονομίσματα και όλες τις πλατφόρμες, αφού αφαιρεθούν οι ζημίες.
Τα stablecoins (USDT, USDC) φορολογούνται;
Η μετατροπή από crypto σε stablecoin είναι ανταλλαγή crypto με crypto, άρα δεν φορολογείται. Η μετατροπή από stablecoin σε ευρώ είναι πώληση: αν υπάρχει κέρδος, φορολογείται.
Ισχύει για ανταλλακτήρια εκτός Ελλάδας;
Ναι. Ο φόρος αφορά τον Έλληνα φορολογικό κάτοικο, όπου κι αν έγινε η συναλλαγή.
Το άρθρο εξηγεί τον νόμο όπως ψηφίστηκε στις 5/11/2026 και δεν είναι φορολογική συμβουλή. Για τη δήλωσή σας, συμβουλευτείτε λογιστή.